飲食料品の2年間の税率引下げが閣議決定
既に報道等でご存じの方もいらっしゃると思いますが、令和8年9月に「飲食料品消費税率の臨時的な引下げ」が閣議決定されました。正式には、これから法案が国会に提出され、審議を経た上で可決・決定されますが、影響が大きいことから、国税庁では、「消費税率引下げ特設サイト」を設け、パンフレットやQ&Aを公表しています。
⑴ 概要
令和9年4月1日から令和11年3月31日までの2年間、飲食料品に係る消費税率が1%(特例税率)に引き下げられます。
| 適用税率 | 国税 | 地方税 | |
| 特例税率 | 1% | 0.78% | 0.22% |
⑵ 税率変更に伴う経過的な取扱い
税率が引き下げられる令和9年4月1日以後に行われる飲食料品の販売であっても、一定の定期供給契約や通信販売に基づくものは、これまでの税率8%が適用されます。
「定期供給契約」とは?
令和8年9月現在のQ&A(問1-6)では、
税率引下げの経過措置の一つである「定期供給契約」の取扱いを解説しています。
「定期供給契約」とは、不特定かつ多数の者に定期的に継続して供給する契約をいいます。今回の経過措置では、次のような飲食料品の定期供給契約は、特例税率1%が適用されず、税率8%が適用されます。
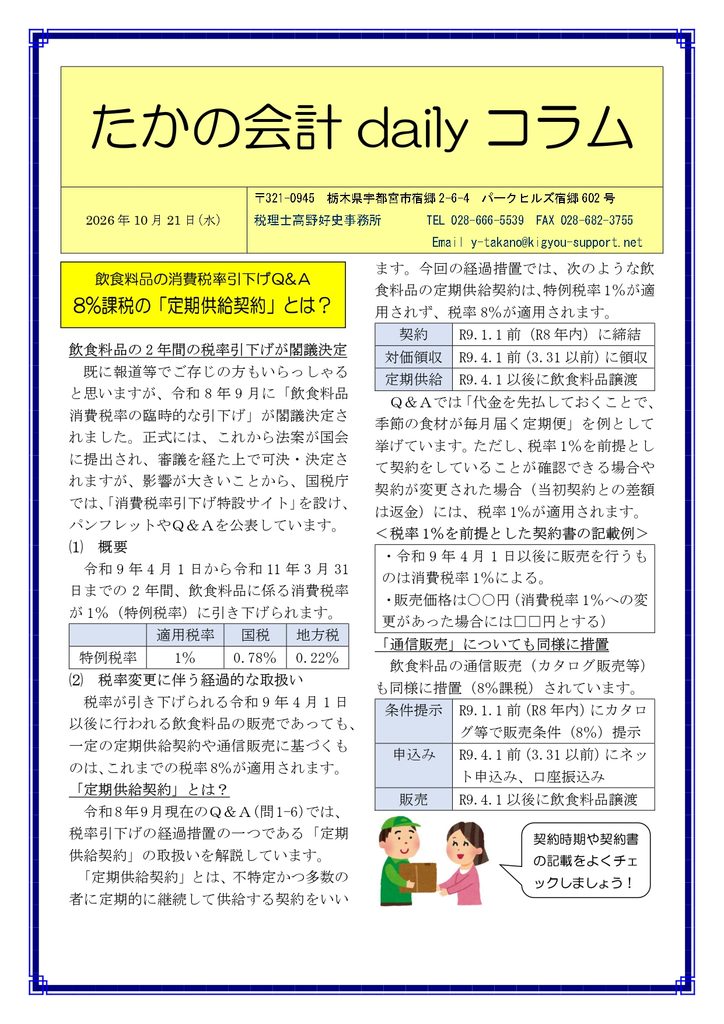
| 契約 | R9.1.1前(R8年内)に締結 |
| 対価領収 | R9.4.1前(3.31以前)に領収 |
| 定期供給 | R9.4.1以後に飲食料品譲渡 |
Q&Aでは「代金を先払しておくことで、季節の食材が毎月届く定期便」を例として挙げています。ただし、税率1%を前提として契約をしていることが確認できる場合や契約が変更された場合(当初契約との差額は返金)には、税率1%が適用されます。
<税率1%を前提とした契約書の記載例>
| ・令和9年4月1日以後に販売を行うものは消費税率1%による。 ・販売価格は○○円(消費税率1%への変更があった場合には□□円とする) |
「通信販売」についても同様に措置
飲食料品の通信販売(カタログ販売等)も同様に措置(8%課税)されています。
| 条件提示 | R9.1.1前(R8年内)にカタログ等で販売条件(8%)提示 |
| 申込み | R9.4.1前(3.31以前)にネット申込み、口座振込み |
| 販売 | R9.4.1以後に飲食料品譲渡 |
| 契約時期や契約書の記載をよくチェックしましょう! |
****************** **********
税理士高野好史事務所(栃木県宇都宮市)
<個別無料相談・土日対応・レスポンスが早い>
〒321-0945 栃木県宇都宮市宿郷2-6-4-602
TEL 028-666-5539
★月1万円からの会計事務所
https://www.zeirisi-takano.com
★相続税申告をしっかり、格安に。相続税申告サポート宇都宮
https://www.souzoku-utsunomiya.com
★会社設立から設立後のサポートまですべてお得に
https://www.kigyou-support.net
★創業融資なら、実績のある創業融資ラボ宇都宮
https://www.zeirisi-takano.com/support-agency
▼公開動画URL
https://youtu.be/29iaFwA0xSg *************** *************
コメントを残す
コメントを投稿するにはログインしてください。