基礎年金番号を使い続ける理由

マイナンバーの普及が進んでいるのに

 年金の各種手続には基礎年金番号でなくマイナンバーが使えるようになっています。それでも基礎年金番号を廃止せず使い続けるのはなぜなのでしょう。

 マイナンバーは「個人の番号」、基礎年金番号は「年金制度の番号」であり役割が違います。マイナンバーは行政全体で使う番号なので税・社会保障・災害対策等、幅広い行政分野で使うための番号です。国が一人一人につけた「共通の番号」ですが法律で利用範囲が厳しく制限されています。

基礎年金番号の役割は「年金制度専用の番号」で、昭和61年から使われている年金制度の「内部管理番号」です。年金記録は長期間にわたって管理されるので制度専用番号がある方が安全で確実という理由です。

 マイナンバーと基礎年金番号は「紐づけ」されています。ただし情報漏洩リスクを分散する目的で外部に一本化はしていません。

特殊な基礎年金番号とは?

 通常の基礎年金番号以外に特殊な基礎年金番号が振りだされることがあります。それは「仮の基礎年金番号」です。日本年金機構では本人の情報が確定できない場合に通常の基礎年金番号以外に別の番号(整理番号)を付けて記録を管理します。本人の情報が確認できたら正式な基礎番号に統合するための番号です。

特殊な基礎年金番号が使われるケース

  • 氏名・生年月日・性別などの情報が一致しない。
  • 過去の加入記録があるが本人確認書類がない
  • 同姓同名で同じ生年月日の方が複数いる(特に高齢者に多い)
  • 事業者が誤って別人の情報を届け出した

上記のような状態は「保留状態」となりますが、本人と確定できないと年金額には反映されません。そのため一時的で特殊な措置ですので、本人確認書類や過去の勤務記録等がそろえば正式な基礎年金番号に統合されます。

マイナンバーと基礎年金番号は「紐づけ」されていますが一本化はしていません 

****************************

税理士高野好史事務所(栃木県宇都宮市)

<個別無料相談・土日対応・レスポンスが早い>

〒321-0945 栃木県宇都宮市宿郷2-6-4-602

TEL 028-666-5539

★月1万円からの会計事務所

https://www.zeirisi-takano.com

★相続税申告をしっかり、格安に。相続税申告サポート宇都宮

https://www.souzoku-utsunomiya.com

★会社設立から設立後のサポートまですべてお得に

https://www.kigyou-support.net

★創業融資なら、実績のある創業融資ラボ宇都宮

https://www.zeirisi-takano.com/support-agency

▼公開動画URL
https://youtu.be/29iaFwA0xSg

*************** ************
キャッシュが入れば譲渡損益認識 合併があった場合の法人株主の税務

合併があった場合の法人株主の税務

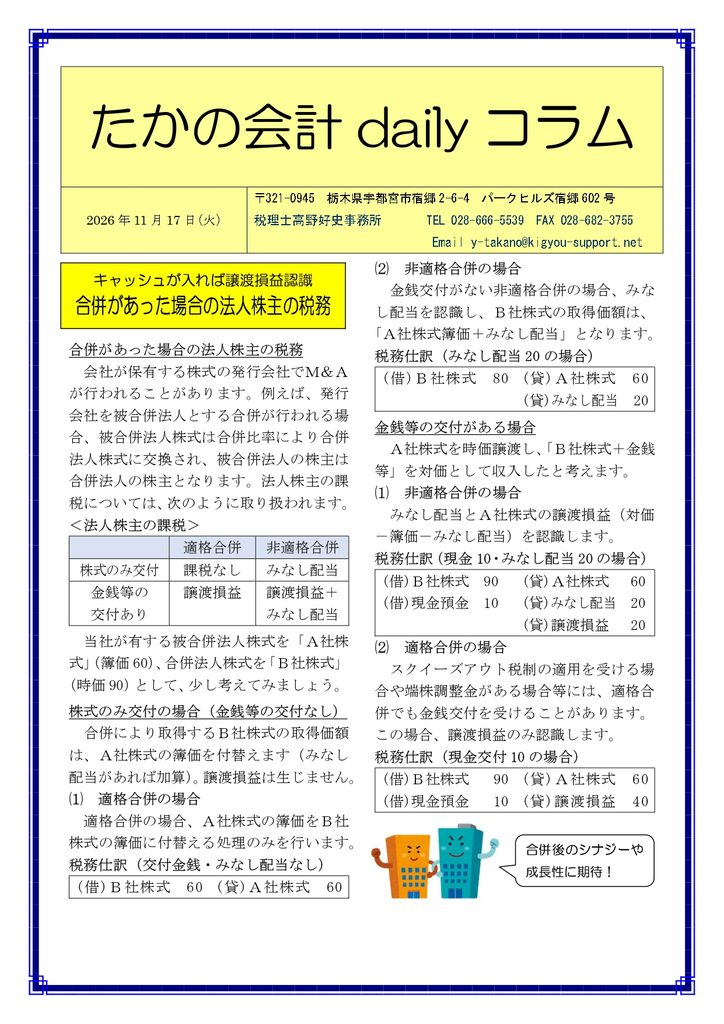
 会社が保有する株式の発行会社でM&Aが行われることがあります。例えば、発行会社を被合併法人とする合併が行われる場合、被合併法人株式は合併比率により合併法人株式に交換され、被合併法人の株主は合併法人の株主となります。法人株主の課税については、次のように取り扱われます。

<法人株主の課税>

 適格合併非適格合併
株式のみ交付課税なしみなし配当
金銭等の 交付あり譲渡損益譲渡損益+みなし配当

 当社が有する被合併法人株式を「A社株式」(簿価60)、合併法人株式を「B社株式」(時価90)として、少し考えてみましょう。

株式のみ交付の場合(金銭等の交付なし)

 合併により取得するB社株式の取得価額は、A社株式の簿価を付替えます(みなし配当があれば加算)。譲渡損益は生じません。

⑴ 適格合併の場合

 適格合併の場合、A社株式の簿価をB社株式の簿価に付替える処理のみを行います。

税務仕訳(交付金銭・みなし配当なし)

(借)B社株式 60(貸)A社株式 60

⑵ 非適格合併の場合

 金銭交付がない非適格合併の場合、みなし配当を認識し、B社株式の取得価額は、「A社株式簿価+みなし配当」となります。

税務仕訳(みなし配当20の場合)

(借)B社株式 80(貸)A社株式 60        (貸)みなし配当 20

金銭等の交付がある場合

 A社株式を時価譲渡し、「B社株式+金銭等」を対価として収入したと考えます。

⑴ 非適格合併の場合

 みなし配当とA社株式の譲渡損益(対価-簿価-みなし配当)を認識します。

税務仕訳(現金10・みなし配当20の場合)

(借)B社株式 90   (借)現金預金 10 (貸)A社株式  60          (貸)みなし配当 20 (貸)譲渡損益  20

⑵ 適格合併の場合

 スクイーズアウト税制の適用を受ける場合や端株調整金がある場合等には、適格合併でも金銭交付を受けることがあります。この場合、譲渡損益のみ認識します。

税務仕訳(現金交付10の場合)

(借)B社株式   90  (借)現金預金  10 (貸)A社株式 60 (貸)譲渡損益 40
合併後のシナジーや成長性に期待!

****************************

税理士高野好史事務所(栃木県宇都宮市)

<個別無料相談・土日対応・レスポンスが早い>

〒321-0945 栃木県宇都宮市宿郷2-6-4-602

TEL 028-666-5539

★月1万円からの会計事務所

https://www.zeirisi-takano.com

★相続税申告をしっかり、格安に。相続税申告サポート宇都宮

https://www.souzoku-utsunomiya.com

★会社設立から設立後のサポートまですべてお得に

https://www.kigyou-support.net

★創業融資なら、実績のある創業融資ラボ宇都宮

https://www.zeirisi-takano.com/support-agency

▼公開動画URL
https://youtu.be/29iaFwA0xSg

*************** ************

未分類